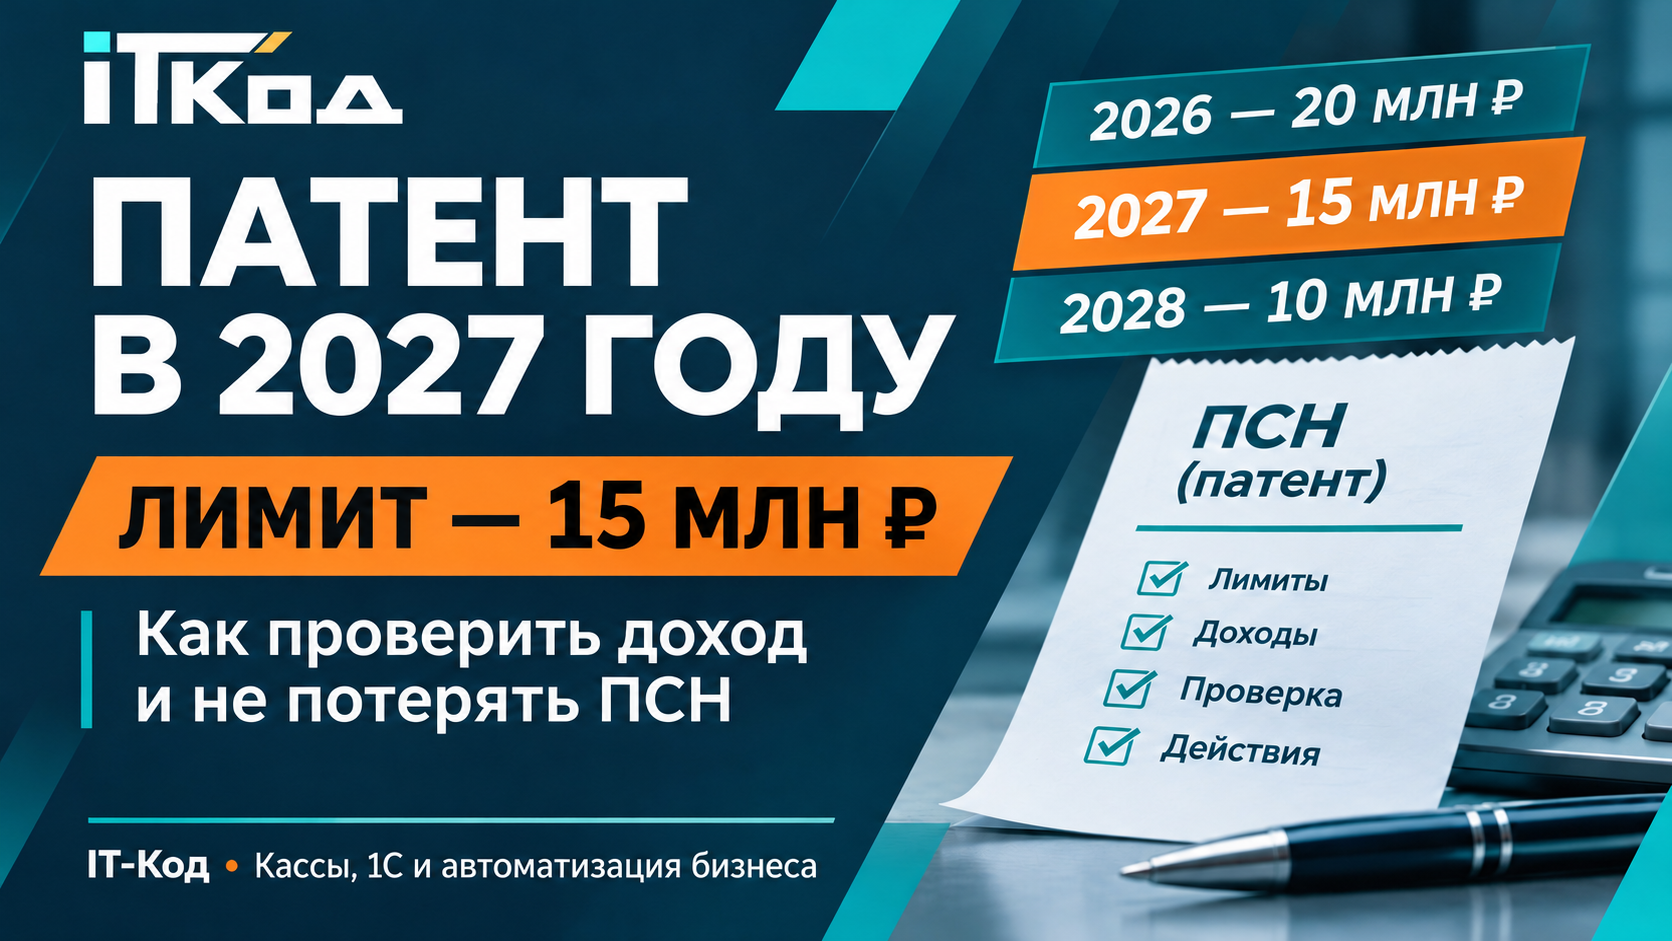
Если заработаете больше 15 млн ₽, патент в 2027 году применять нельзя. Если доход в 2026 году превысит 20 млн ₽, право на патент можно потерять уже сейчас.
В этой статье вы узнаете
- Какие лимиты действуют и что означают 14, 17 и 21 млн ₽
- Как считать доход при совмещении ПСН и УСН
- Как проверить, есть ли у вас УСН
- Как узнать свой доход по ОФД и выпискам банка
- Перейти к калькулятору лимита ПСН
- Что делать, если лимит уже превышен
- Что делать, если вы близки к лимиту
- Когда менять настройки онлайн-кассы
1. Сколько можно заработать на патенте?
Самое важное: для применения патента в 2027 году учитывают доходы за 2026 год.
По доходу всё в порядке. В 2027 году ПСН возможна, если соблюдены остальные условия.
В 2026 году лимит ещё не превышен, но в 2027 году патент уже нельзя.
Превышен лимит 2026 года: патент теряется уже в этом году, налоги нужно пересчитать.
Обратите внимание: ровно 15 или 20 млн ₽ — ещё не превышение соответствующего лимита. Превышение начинается с суммы больше установленной границы.
2. Патент + УСН: доходы нужно сложить
Если предприниматель одновременно работает на патенте и на упрощёнке, для лимита ПСН учитываются доходы от реализации по обоим режимам.
Пример: по патенту — 9 млн ₽, по УСН — 8 млн ₽.
Итого: 17 млн ₽.
В 2026 году лимит не превышен, но применять ПСН в 2027 году уже нельзя.
3. Как проверить, есть ли у вас УСН?
Патент сам по себе не означает, что у вас оформлена упрощёнка. А при потере патента от этого зависит, как будут пересчитываться налоги.
- Зайдите в личный кабинет ИП на сайте ФНС.
- Посмотрите сведения о налоговых режимах и документы о переходе на УСН.
- Если остались сомнения — запросите в ФНС подтверждение (информационное письмо по форме № 26.2-7).
Важно: если в кассовом чеке написано «УСН», это ещё не подтверждает, что упрощёнка действительно оформлена в налоговой.
4. Как посчитать свой доход за 2026 год?
Проверьте поступления с 1 января 2026 года по сегодняшнюю дату. Будущие оплаты учитывайте отдельно — как прогноз.
ШАГ 01
Выгрузите отчёты из ОФД
Проверьте чеки по всем кассам: оплаты наличными и картами, авансы и возвраты.
ШАГ 02
Получите банковские выписки
Выгрузите поступления по всем счетам ИП за тот же период. Найдите оплаты от покупателей, в том числе без кассового чека.
ШАГ 03
Не посчитайте одну продажу дважды
Чек ОФД и поступление в банк часто относятся к одной и той же оплате.
Покупатель заплатил картой 10 000 ₽, банк зачислил 9 800 ₽ после комиссии. Это одна продажа на 10 000 ₽, а не 19 800 ₽.
ШАГ 04
Проверьте особые поступления
Переводы между своими счетами и полученные займы обычно не считаются доходом от продаж. Авансы, возвраты и маркетплейсы требуют отдельной проверки.
ШАГ 05
Сверьте итог с книгами учёта
Сравните данные с книгой доходов ПСН и, если применяете УСН, с книгой учёта по упрощёнке. Учитываемую сумму вводите в калькулятор.
5. Проверьте доход на калькуляторе
Выберите, работаете ли вы только на патенте или совмещаете ПСН с УСН. Введите фактически полученные учитываемые доходы за 2026 год. При желании добавьте прогноз до конца года.
Калькулятор ПСН появится здесь после подключения готового компонента.
6. Что делать, если уже превысили 20 млн ₽?
Только ПСН: нужно сообщить в ФНС об утрате права на патент и разобраться с перерасчётом налогов. Если УСН не применялась, деятельность по утраченному патенту обычно пересчитывается по ОСНО — общей системе налогообложения.
ПСН + УСН: патент тоже теряется. Но при сохранении права на УСН доходы по утраченному патенту обычно пересчитываются по упрощёнке. Вопрос НДС проверяется отдельно.
Не откладывайте: об утрате права на ПСН нужно заявить в ФНС по форме № 26.5-3. Общий срок — 10 календарных дней со дня возникновения основания. Пересчёт может затронуть прошедшие месяцы действия патента, а не только сумму превышения. Если патентов несколько, период нужно проверить отдельно.
7. Если до лимита осталось немного
Например, заработали 18 млн ₽, а до конца года ожидаете ещё 3 млн ₽. Не дожидайтесь, когда деньги поступят.
- Сверьте фактические доходы и будущие оплаты.
- Проверьте, оформлена ли у вас УСН.
- Обсудите с бухгалтером возможный перерасчёт.
- Подготовьтесь к другому налоговому режиму и смене настроек кассы.
Помните: даже без превышения 20 млн ₽ доход выше 15 млн ₽ за 2026 год не позволит применять ПСН в 2027 году.
8. Не забудьте про онлайн-кассу
При смене системы налогообложения проверьте настройки ККТ: в новых чеках должен быть указан правильный налоговый режим, а при необходимости — реквизиты НДС.
Меняете налоговый режим? Поможем настроить кассу
IT-Код поможет с ККТ, реквизитами чеков, кассовым ПО и 1С при переходе с патента на другой режим.
Налоговые решения и суммы возможных доначислений согласовывайте с бухгалтером или налоговым консультантом.
Официальные источники
- ФНС России — патентная система налогообложения.
- Налоговый кодекс РФ (статья 346.45).
- Федеральный закон от 28.11.2025 № 425-ФЗ.
Информация актуальна на 6 ноября 2026 года. Калькулятор проверяет доходные ограничения, но не рассчитывает налоги и не заменяет консультацию специалиста.